Oração para receber um pagamento nesta semana
Aviso: Este é um blog informativo, sem vínculo com bancos ou instituições financeiras. Não oferecemos crédito ou serviços financeiros.
Uma reforma pode começar com um problema aparentemente pequeno: um telhado que precisa de reparo, uma instalação elétrica antiga, infiltração, banheiro deteriorado ou uma cozinha que já não atende às necessidades da família.
Quando os orçamentos chegam, porém, o valor pode ser muito maior do que o dinheiro disponível.
É nesse momento que muitas pessoas começam a pesquisar empréstimos e outras formas de financiar a obra.
O problema é que escolher apenas pela menor parcela pode sair caro. Juros, prazo, tarifas e outros custos podem fazer duas propostas de mesmo valor apresentarem resultados completamente diferentes.
Antes de contratar um financiamento para reforma residencial, portanto, vale calcular quanto a obra realmente custará, quanto você consegue pagar com recursos próprios e qual será o impacto da dívida no orçamento.
Um dos principais erros é procurar crédito antes de ter um orçamento razoavelmente definido.
Comece separando os custos.
| Item | Valor estimado |
|---|---|
| Materiais | |
| Mão de obra | |
| Instalações | |
| Acabamentos | |
| Transporte | |
| Taxas ou serviços | |
| Reserva para imprevistos | |
| Total estimado |
Peça mais de um orçamento quando possível.
Também considere que reformas podem apresentar imprevistos depois do início da obra.
Ao retirar um revestimento, por exemplo, pode aparecer um problema hidráulico. Ao mexer no telhado, outros reparos podem se tornar necessários.
Ter alguma margem no planejamento ajuda a evitar que a obra pare no meio.
Não necessariamente.
Imagine, apenas como exemplo, que uma reforma esteja estimada em 12.000 e a família possua 5.000 disponíveis especificamente para a obra.
Nesse cenário, a necessidade inicial de recursos adicionais seria menor do que o custo total.
Quanto menor o valor contratado, menor tende a ser o montante sobre o qual incidirão os custos do crédito, embora as condições variem de acordo com cada operação.
Antes de pedir dinheiro, portanto, faça esta conta:
Custo estimado da reforma – recursos próprios disponíveis = necessidade aproximada de crédito.
Evite contratar um valor muito superior ao necessário apenas porque existe limite disponível.
As modalidades disponíveis variam entre instituições e países.
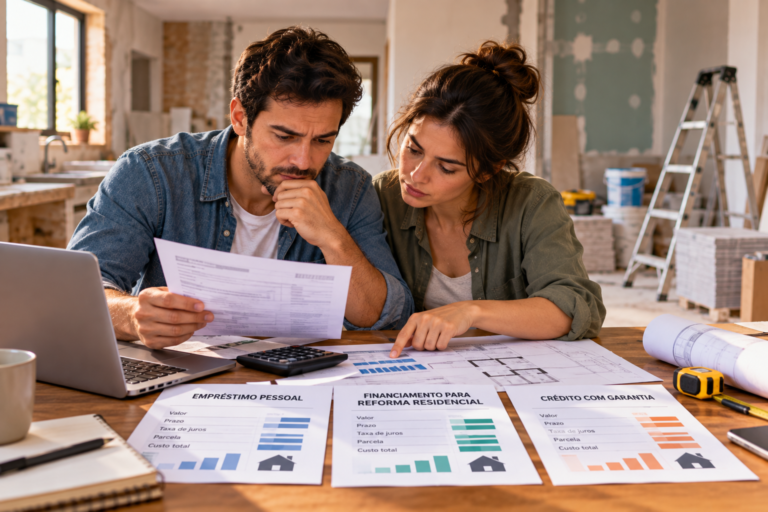
Dependendo do mercado, uma pessoa pode encontrar empréstimo pessoal, linhas destinadas a reformas, crédito com garantia ou outras alternativas.
Cada modalidade pode apresentar condições diferentes.
Algumas oferecem contratação mais simples, mas podem ter custos maiores.
Outras podem exigir documentação adicional ou garantias.
Por isso, não procure apenas pelo nome do produto.
Compare a estrutura completa da proposta.
A taxa de juros influencia diretamente quanto você pagará pelo dinheiro utilizado.
Mas existe um cuidado importante.
Nem sempre a taxa anunciada mostra sozinha todo o custo da operação.
Dependendo do contrato e do país, podem existir tarifas, seguros associados, impostos ou outros encargos.
Por isso, antes de contratar um financiamento para reforma residencial, procure identificar o custo total da operação.
Pergunte:
Quanto vou receber?
Quanto pagarei em cada parcela?
Quantas parcelas serão?
Quanto terei desembolsado ao final?
Essas respostas facilitam a comparação.
Imagine duas propostas hipotéticas para o mesmo valor.
| Condição | Opção A | Opção B |
|---|---|---|
| Valor contratado | 10.000 | 10.000 |
| Prazo | 24 meses | 48 meses |
| Parcela | Maior | Menor |
| Tempo de dívida | Menor | Maior |
| Total pago | Deve ser calculado | Deve ser calculado |
A segunda opção pode parecer mais confortável porque a prestação é menor.
Mas o prazo é maior.
Dependendo dos juros e demais custos, permanecer mais tempo pagando pode aumentar significativamente o valor final.
Por isso, não escolha automaticamente o maior prazo.
Procure uma prestação que caiba no orçamento sem prolongar a dívida desnecessariamente.
Também não necessariamente.
Imagine que uma instituição apresente juros aparentemente menores, mas inclua custos adicionais.
Outra pode anunciar uma taxa um pouco maior e ter menos cobranças.
Sem comparar o custo completo, é difícil saber qual proposta é realmente mais econômica.
Analise todos os componentes do contrato.
Uma diferença aparentemente pequena pode representar bastante dinheiro ao longo de vários anos.
Não existe um percentual universal que funcione para todas as famílias.
Uma pessoa pode ter determinada renda e poucas despesas.
Outra pode ganhar exatamente o mesmo valor, mas pagar aluguel, escola, medicamentos e outras dívidas.
Por isso, faça uma conta individual.
Anote:
Renda líquida mensal
menos
Despesas essenciais
menos
Parcelas atuais
menos
Valor destinado à reserva e outras prioridades.
O resultado ajuda a mostrar quanto espaço realmente existe.
Evite utilizar toda a margem disponível.
Se qualquer pequeno imprevisto fizer a parcela deixar de caber, o orçamento está muito apertado.
Antes de assumir uma dívida, classifique a obra.
Alguns reparos podem ser urgentes.
Problemas estruturais, elétricos, hidráulicos ou relacionados à segurança podem exigir atenção rápida.
Já determinadas mudanças estéticas talvez possam esperar.
Se o dinheiro está curto, uma estratégia pode ser dividir a reforma em etapas.
Primeiro aquilo que precisa ser resolvido.
Depois as melhorias que podem esperar.
Essa decisão pode reduzir bastante a necessidade de crédito.
Existe uma tentação comum durante uma obra.
Já que haverá reforma, surge a vontade de mudar tudo.
O piso vira pintura.
A pintura vira móveis.
Os móveis levam à decoração.
Quando se percebe, um projeto inicialmente estimado em determinado valor ficou muito maior.
Antes de começar, estabeleça prioridades.
Crie três categorias:
Essencial: precisa ser feito agora.
Importante: seria bom fazer, mas pode esperar.
Desejado: melhoria estética ou conforto adicional.
Se o orçamento apertar, você já saberá o que cortar primeiro.
Não existe uma resposta única.
Um empréstimo pessoal pode oferecer determinada facilidade de contratação.
Já uma linha específica para reforma pode possuir regras próprias sobre utilização dos recursos, documentação ou liberação.
As condições variam.
Compare:
O nome “financiamento para reforma residencial” não garante, por si só, que a opção será mais barata do que outras modalidades.
É necessário comparar propostas reais.
Algumas operações podem permitir o uso de um patrimônio como garantia.
Essa estrutura pode influenciar as condições oferecidas.
Porém, existe um risco importante.
Se a obrigação não for cumprida, podem existir consequências relacionadas ao bem utilizado como garantia, conforme o contrato e as regras aplicáveis.
Usar um patrimônio relevante para financiar uma reforma é uma decisão que precisa ser analisada com atenção.
Não observe apenas a taxa de juros.
Considere também o risco assumido.
Não aceite necessariamente a primeira proposta.
Imagine três cenários:
| Cenário | Valor | Prazo | Parcela | Total pago |
|---|---|---|---|---|
| A | 24 meses | |||
| B | 36 meses | |||
| C | 48 meses |
Preencha a tabela utilizando as condições reais que receber.
Assim, você consegue visualizar o impacto do prazo.
Uma prestação um pouco maior durante menos tempo pode apresentar resultado diferente de uma parcela pequena por muitos anos.
Mas escolha sempre uma prestação que possa ser paga com segurança.
Existe outro detalhe importante: quando o dinheiro será necessário?
Talvez você não precise comprar todos os materiais no primeiro dia.
Dependendo da reforma, os gastos podem acontecer em etapas.
Se houver possibilidade de utilizar parte da renda dos próximos meses para pagar determinadas fases diretamente, a necessidade de crédito pode diminuir.
Converse com os profissionais envolvidos e monte um cronograma.
Isso também ajuda a controlar o orçamento.
Mudanças durante a obra podem ser caras.
Você escolheu um revestimento.
Depois encontra outro mais bonito.
Decide trocar.
Em seguida, muda a bancada.
Depois resolve ampliar outro ambiente.
Cada alteração pode parecer pequena isoladamente.
Somadas, podem comprometer o orçamento.
Antes de iniciar, defina materiais e prioridades.
Se decidir mudar alguma coisa, calcule o impacto antes de autorizar.
A pressa para começar uma reforma pode tornar determinadas ofertas atraentes.
Desconfie de promessas como:
“Crédito garantido.”
“Liberação para qualquer pessoa.”
“Dinheiro sem nenhuma análise.”
“Pagamento antecipado para liberar o valor.”
A aprovação de crédito depende das condições da instituição e do produto.
Antes de enviar documentos ou realizar qualquer pagamento, confirme a identidade da empresa e leia o contrato.
Nunca considere aprovação garantida apenas por causa de um anúncio.
Imagine que você tenha dinheiro suficiente para pagar grande parte da reforma.
Utilizar recursos próprios pode reduzir a necessidade de crédito.
Mas existe uma diferença entre utilizar parte das economias e ficar completamente sem reserva.
Se um imprevisto acontecer depois, você poderá precisar recorrer novamente ao crédito.
Ao definir quanto utilizar na obra, considere também sua segurança financeira para emergências.
Antes de contratar, faça um teste simples.
Inclua a nova parcela no seu orçamento como se ela já existisse.
Durante algum tempo, tente separar aquele valor.
Observe o resultado.
Você ainda consegue pagar as despesas essenciais?
Existe alguma margem?
Consegue lidar com pequenos imprevistos?
Se o orçamento já fica extremamente apertado na simulação, a prestação pode estar acima de uma faixa confortável para sua realidade.
Nesse caso, talvez seja melhor reduzir a reforma, aumentar a entrada ou adiar parte da obra.
Em alguns casos, sim.
Você pode:
Economizar não significa necessariamente escolher sempre o material mais barato.
Um produto de baixa durabilidade pode exigir substituição rapidamente.
Compare preço, qualidade e necessidade.
Depende da urgência da obra, das condições do crédito e da capacidade de pagamento. Compare o custo da dívida com a possibilidade de economizar e realizar a reforma gradualmente.
Não existe um prazo ideal para todos. Prazos maiores podem reduzir a parcela, enquanto prazos menores podem reduzir o tempo da dívida. Compare o custo total.
Dependendo do produto disponível, pode ser possível contratar somente o valor necessário. Usar recursos próprios para parte da obra pode reduzir o montante financiado.
Não. As condições variam entre instituições, produtos e perfis de clientes. Compare propostas antes de decidir.
Essa decisão depende das condições e da capacidade de pagamento. Como existe um patrimônio envolvido, compreenda cuidadosamente os riscos antes de contratar.
Não necessariamente. Uma prestação menor pode estar associada a um prazo maior e resultar em custo total diferente.
Uma reforma pode melhorar conforto, segurança e funcionalidade da casa.
Mas não permita que a vontade de transformar o imóvel faça você assumir uma dívida que comprometa sua tranquilidade durante anos.
Primeiro, defina o projeto.
Peça orçamentos.
Separe aquilo que é urgente do que pode esperar.
Calcule quanto você consegue pagar com recursos próprios e somente depois descubra quanto realmente precisará financiar.
Ao comparar um financiamento para reforma residencial, observe juros, tarifas, prazo, valor da prestação e principalmente o total que será pago.
Não escolha apenas pela parcela mais baixa.
Uma reforma bem planejada começa antes da primeira parede ser quebrada.
Ela começa quando você sabe quanto pode gastar, quanto pode pagar por mês e até onde consegue ir sem colocar o orçamento da família em risco.