Oração para receber um pagamento nesta semana
Aviso: Este é um blog informativo, sem vínculo com seguradoras ou instituições financeiras. Não comercializamos seguros ou serviços financeiros.
Morar de aluguel não significa que você precisa deixar de proteger o lugar onde vive.
Um incêndio, dano elétrico, vazamento ou outro imprevisto pode causar prejuízos significativos tanto para o proprietário quanto para quem ocupa o imóvel.
É nesse contexto que aparece o seguro para imóvel alugado. Dependendo da apólice contratada, ele pode oferecer diferentes tipos de proteção para a residência, seus bens ou responsabilidades relacionadas ao imóvel.
Porém, existe um detalhe importante: seguro residencial, seguro exigido pelo contrato de aluguel e garantia relacionada ao pagamento do aluguel não são necessariamente a mesma coisa.
As coberturas, exclusões e responsabilidades podem variar bastante entre seguradoras, contratos e países.
Por isso, antes de contratar, é importante entender exatamente o que está sendo protegido.
O seguro para imóvel alugado é uma expressão que pode abranger diferentes produtos destinados a proteger uma residência ocupada por um inquilino.
Dependendo do contrato, a proteção pode estar relacionada à estrutura do imóvel, aos bens existentes dentro dele ou a determinados danos causados durante a ocupação.
Imagine, por exemplo, um problema elétrico que provoque um incêndio.
Além dos danos à estrutura, móveis, eletrodomésticos e objetos pessoais podem ser afetados.
É justamente para determinados acontecimentos inesperados que os seguros podem oferecer proteção financeira, respeitando os limites e as condições estabelecidas na apólice.
Isso não significa que qualquer problema estará automaticamente coberto.
Cada contrato possui suas próprias regras.
Essa é uma das dúvidas mais comuns.
A resposta depende do tipo de proteção e das regras aplicáveis ao contrato de locação.
Em determinadas situações, o proprietário pode manter um seguro relacionado à estrutura do imóvel.
Em outras, o contrato pode estabelecer responsabilidades específicas para o inquilino.
Também existem proteções que podem ser contratadas pelo próprio morador para seus bens pessoais.
Por isso, antes de contratar qualquer produto, leia o contrato de aluguel.
Verifique:
Evite pagar por uma cobertura sem compreender sua finalidade.
A cobertura contra incêndio é uma das mais conhecidas nos seguros relacionados a imóveis.
Dependendo da apólice, ela pode contemplar danos causados diretamente pelo incêndio e outros eventos descritos no contrato.
Mas existem diferenças importantes.
Uma proteção pode estar direcionada à estrutura física do imóvel, enquanto outra pode abranger determinados bens existentes dentro da residência.
Por exemplo, paredes, instalações e partes estruturais pertencem ao imóvel. Já computador, televisão, roupas e móveis do inquilino podem exigir outra modalidade de cobertura.
Ao analisar um seguro para imóvel alugado, confira exatamente quais bens são considerados protegidos.
Algumas apólices oferecem proteção para determinados danos elétricos.
Um curto-circuito, oscilação ou outro problema pode danificar aparelhos e instalações.
Entretanto, a existência dessa cobertura não significa que qualquer defeito em um eletrodoméstico será indenizado.
Desgaste natural, falta de manutenção e problemas anteriores à contratação podem receber tratamento diferente conforme as condições do seguro.
Por isso, leia as exclusões.
Saber o que não está coberto é tão importante quanto conhecer as proteções oferecidas.
Alguns seguros residenciais podem oferecer proteção para determinados casos de roubo ou furto.
Porém, os conceitos e critérios utilizados pelas seguradoras podem variar.
Não presuma que qualquer desaparecimento de um objeto estará automaticamente protegido.
A apólice pode estabelecer condições específicas para caracterizar um evento coberto.
Também podem existir limites de indenização para determinadas categorias de bens.
Quem possui equipamentos eletrônicos, joias, instrumentos profissionais ou outros objetos de maior valor deve verificar se eles precisam ser informados separadamente.
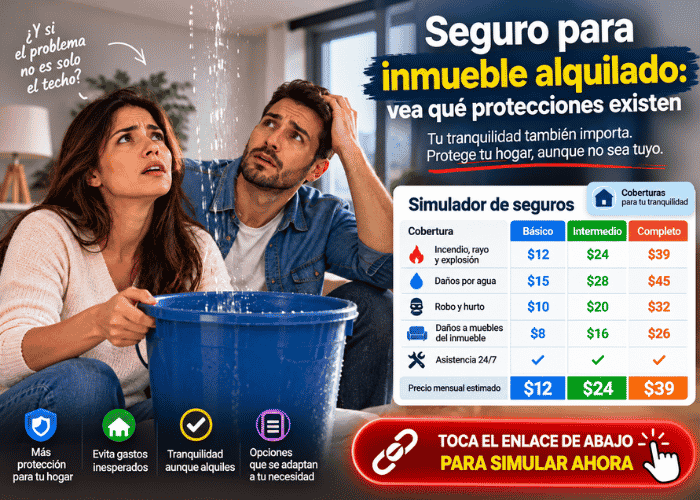
Vazamentos e problemas hidráulicos podem causar grandes prejuízos.
Água acumulada pode atingir móveis, paredes, pisos e até imóveis vizinhos.
Algumas apólices podem oferecer determinadas proteções relacionadas a danos por água.
Mas novamente é necessário observar as condições.
Um vazamento repentino pode receber tratamento diferente de um problema provocado por falta de manutenção durante um longo período.
Também pode haver diferença entre reparar a origem do vazamento e indenizar os danos causados por ele.
Leia cuidadosamente essas condições antes de contratar.
Imagine que um vazamento dentro do apartamento alugado cause danos ao imóvel do andar inferior.
Ou que algum acontecimento dentro da residência provoque prejuízo a terceiros.
Alguns seguros podem oferecer cobertura de responsabilidade civil para determinadas situações.
Essa proteção pode ajudar com prejuízos cobertos causados involuntariamente a outras pessoas, respeitando os limites contratados.
Ao pesquisar um seguro para imóvel alugado, vale verificar se existe essa opção e quais situações estão incluídas.
Dependendo do local onde você mora, tempestades, ventos fortes, granizo e outros fenômenos naturais podem representar um risco relevante.
Algumas apólices oferecem coberturas específicas para determinados eventos climáticos.
Entretanto, não existe uma regra universal.
Regiões diferentes possuem riscos diferentes e os produtos podem ser estruturados de acordo com essas características.
Antes de contratar, pense nos acontecimentos mais comuns na região onde o imóvel está localizado.
Depois compare essas necessidades com as proteções oferecidas.
Algumas apólices oferecem serviços de assistência residencial.
Eles podem incluir, conforme o contrato:
Esses serviços podem ser úteis, mas não devem ser confundidos com uma cobertura de indenização.
Um serviço de encanador, por exemplo, não significa necessariamente que todos os danos provocados por um vazamento estarão cobertos.
São benefícios diferentes.
Confira também quantidade de utilizações, limites de atendimento e condições de cada serviço.
Não.
Essa diferença é importante.
Um seguro residencial normalmente está relacionado à proteção do imóvel ou de determinados bens e riscos previstos na apólice.
Já produtos destinados a funcionar como garantia de aluguel possuem outra finalidade.
Eles podem ser utilizados para oferecer ao proprietário uma garantia relacionada às obrigações do contrato de locação, conforme as condições contratadas e as regras existentes em cada país.
Portanto, antes de contratar um seguro para imóvel alugado, confirme qual problema aquele produto pretende resolver.
Não escolha apenas pelo nome.
Algumas coberturas podem possuir franquia ou participação financeira do segurado.
Imagine apenas como exemplo que determinado dano coberto seja de 2.000 e exista uma franquia prevista no contrato.
Nesse caso, a seguradora poderá aplicar as condições estabelecidas na apólice para determinar o valor indenizável.
Os números e regras variam conforme o produto.
Por isso, antes de comparar preços, verifique:
Uma apólice mais barata pode apresentar condições diferentes de outra com preço maior.
Essa talvez seja uma das partes mais importantes da contratação.
Todo seguro possui limites e exclusões.
Dependendo da apólice, podem existir restrições relacionadas a:
Essa lista é apenas ilustrativa.
As exclusões reais precisam ser verificadas diretamente nas condições da apólice que você pretende contratar.
Nunca presuma que “seguro residencial” significa proteção para qualquer tipo de prejuízo.
O valor do imóvel e o valor dos bens existentes dentro dele são coisas diferentes.
Se você é inquilino e pretende proteger seus pertences, faça um levantamento aproximado.
Considere itens como:
| Categoria | Valor estimado |
|---|---|
| Móveis | |
| Eletrodomésticos | |
| Eletrônicos | |
| Roupas e objetos pessoais | |
| Equipamentos de trabalho | |
| Outros bens | |
| Total estimado |
O objetivo não é necessariamente calcular cada objeto com precisão absoluta.
A ideia é evitar contratar um limite muito distante daquilo que você realmente possui.
Verifique também como a seguradora determina o valor dos bens em caso de sinistro.
Não compare apenas o preço.
Duas apólices podem ter valores semelhantes e oferecer proteções bastante diferentes.
Crie uma comparação simples:
| Item | Opção A | Opção B |
|---|---|---|
| Incêndio | Incluído | Incluído |
| Danos elétricos | Opcional | Incluído |
| Roubo/furto | Conforme condições | Conforme condições |
| Responsabilidade civil | Não | Sim |
| Assistência residencial | Sim | Sim |
| Franquia | Ver contrato | Ver contrato |
A tabela é apenas ilustrativa e não representa produtos reais.
Ao comparar um seguro para imóvel alugado, observe principalmente aquilo que faz sentido para a sua residência e para os riscos que deseja proteger.
Não necessariamente.
O preço é importante, mas precisa ser analisado junto com as coberturas.
Uma opção muito barata pode possuir limites menores, franquias diferentes ou menos proteções.
Ao mesmo tempo, contratar a alternativa mais cara também não garante que ela seja a mais adequada.
Você pode acabar pagando por coberturas que não fazem sentido para sua situação.
Procure equilíbrio entre preço, proteção e necessidade.
Antes de finalizar a contratação, verifique:
Também é importante informar corretamente as características do imóvel.
Informações incorretas ou incompletas podem gerar problemas posteriormente.
Guarde a apólice e os documentos relacionados à contratação.
Em muitos mercados existem produtos destinados a proprietários e inquilinos. A disponibilidade e as condições dependem da seguradora e do país.
Depende da cobertura contratada. A proteção da estrutura do imóvel não significa automaticamente que os bens do inquilino estejam incluídos.
Não necessariamente. A cobertura dependerá das condições e exclusões previstas na apólice.
Não. É necessário verificar se essa proteção foi contratada e quais critérios precisam ser atendidos.
Não necessariamente. Serviços de assistência podem possuir limites, quantidade máxima de utilizações e outras condições.
Pode existir mais de uma proteção relacionada ao mesmo imóvel, principalmente quando elas possuem objetivos diferentes. É importante evitar coberturas desnecessariamente duplicadas.
Contratar um seguro para imóvel alugado pode ser uma maneira de reduzir o impacto financeiro de determinados imprevistos, mas a utilidade da proteção depende das necessidades de cada pessoa e das condições da apólice.
Antes de contratar, faça três perguntas:
O que quero proteger?
Contra quais riscos?
Até qual valor?
Depois compare coberturas, limites, franquias, exclusões e serviços adicionais.
E lembre-se: morar de aluguel envolve interesses do proprietário e do inquilino. Por isso, leia também o contrato de locação para entender quais responsabilidades já estão previstas.
Mais importante do que simplesmente contratar um seguro é saber exatamente o que você está contratando.
Assim, você evita pagar por proteções desnecessárias e reduz a chance de descobrir somente depois de um problema que determinada situação não estava coberta.