Oração para quem precisa conseguir dinheiro para uma emergência
Aviso: Este conteúdo é educativo e apresenta critérios gerais para comparar seguros de saúde individuais.
Coberturas, preços, exclusões, prazos e regras variam conforme a seguradora, o contrato e o país.
Ter acesso a atendimento médico quando surge um problema de saúde é uma preocupação importante para muitas pessoas.
Uma consulta inesperada, um exame, uma internação ou um tratamento podem representar despesas significativas, dependendo de onde você mora e do sistema de saúde disponível.
É nesse momento que muita gente começa a pesquisar um seguro saúde individual.
Mas existe um problema:
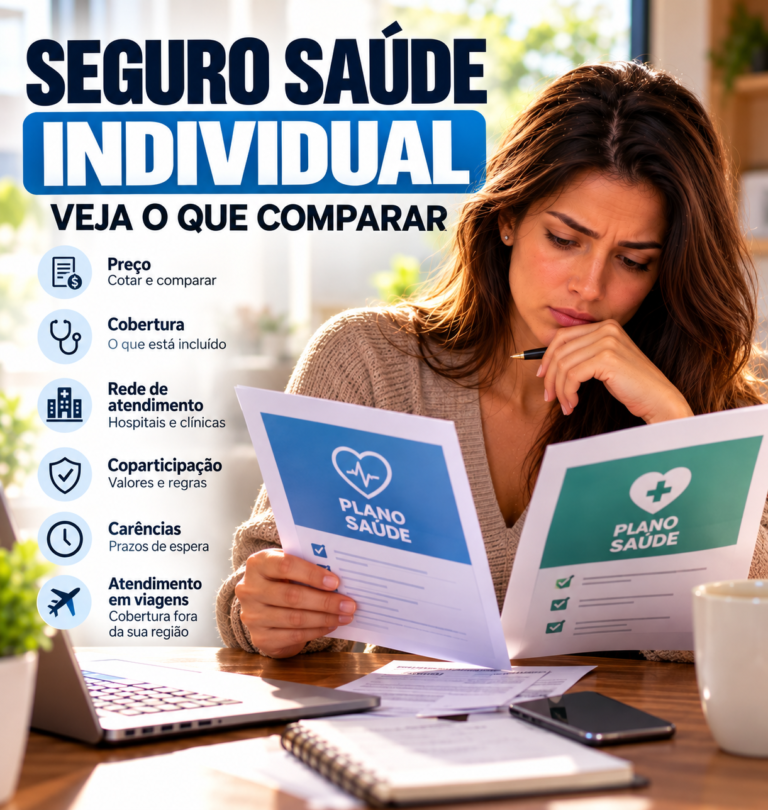
ao solicitar uma cotação seguro saúde, é fácil olhar apenas para o preço mensal.
Um plano custa 80.
Outro custa 120.
Um terceiro custa 180.
A primeira reação pode ser escolher imediatamente o mais barato.
Só que dois seguros com preços muito diferentes também podem oferecer coberturas completamente diferentes.
Por isso, antes de contratar, é importante descobrir exatamente o que você estará recebendo pelo valor pago.
De maneira geral, trata-se de uma cobertura contratada para ajudar com determinadas despesas relacionadas à saúde, conforme as condições estabelecidas no contrato.
Dependendo do produto e do país, a cobertura pode envolver diferentes serviços, como:
Isso não significa que todos os seguros ofereçam todas essas coberturas.
É justamente por isso que comparar apenas o preço pode ser um erro.
Antes de começar a pedir preços, pense na sua realidade.
Você utiliza médicos com frequência?
Faz acompanhamento periódico?
Possui preferência por determinados hospitais ou clínicas?
Viaja bastante?
Quer apenas proteção para despesas médicas maiores?
Precisa de cobertura mais ampla?
Essas perguntas ajudam a filtrar as opções.
Uma pessoa que praticamente não utiliza serviços médicos pode ter necessidades diferentes de alguém que realiza acompanhamento frequente.
Imagine três propostas hipotéticas:
| Característica | Seguro A | Seguro B | Seguro C |
|---|---|---|---|
| Mensalidade | 80 | 120 | 170 |
| Consultas | Limitadas | Incluídas conforme contrato | Cobertura mais ampla |
| Internação | Ver condições | Ver condições | Ver condições |
| Coparticipação | Sim | Não | Depende |
| Rede disponível | Menor | Intermediária | Maior |
| Franquia | Verificar | Verificar | Verificar |
Os valores são apenas ilustrativos.
O objetivo é mostrar que o preço sozinho não conta toda a história.
Ao fazer uma cotação seguro saúde, coloque as propostas lado a lado.
Compare os mesmos critérios.
A palavra “cobertura” pode parecer simples.
Mas ela precisa ser analisada detalhadamente.
Não pergunte apenas:
“Esse seguro cobre hospital?”
Pergunte:
Quais hospitais?
Quais tipos de internação?
Existem limites?
Preciso de autorização prévia?
Existem procedimentos excluídos?
Quanto mais específica for sua pergunta, menor a possibilidade de descobrir uma limitação justamente quando precisar utilizar o seguro.
Um seguro pode parecer excelente no papel.
Mas onde você poderá utilizá-lo?
Verifique se existem médicos, clínicas, laboratórios e hospitais acessíveis na região onde você vive.
Se você viaja frequentemente, também pode ser importante descobrir como funciona o atendimento fora da sua região habitual.
Não considere apenas a quantidade de estabelecimentos.
Considere a localização e a utilidade deles para você.
Uma rede enorme em lugares distantes pode ter pouco valor no seu dia a dia.
Dependendo do seguro, o atendimento pode estar limitado a uma rede específica.
Outros produtos podem possuir mecanismos diferentes para atendimento fora dessa rede.
Se você já possui médicos de confiança, verifique se eles participam do plano antes de contratar.
Não presuma.
Redes podem variar entre produtos da mesma empresa.
Em algumas modalidades, além do valor periódico do seguro, o cliente pode precisar pagar parte do custo quando utiliza determinados serviços.
Imagine, apenas como exemplo, que exista um valor mensal de 70.
Quando ocorre uma consulta, existe um pagamento adicional conforme as condições do contrato.
Isso pode reduzir o preço fixo mensal em determinadas estruturas, mas aumentar os gastos nos meses em que você utiliza mais serviços.
Por isso, ao solicitar uma cotação seguro saúde, pergunte claramente se existe coparticipação ou cobrança semelhante.
Dependendo do mercado e do produto, pode existir uma franquia.
De maneira simplificada, isso pode significar que determinada parcela das despesas precisa ser assumida pelo segurado antes que certas coberturas passem a funcionar conforme previsto.
Mas a forma de aplicação varia bastante.
Por isso, não aceite apenas a informação:
“Existe franquia.”
Pergunte:
Qual é o valor?
Quando ela se aplica?
É calculada por atendimento, período ou de outra maneira?
Existe algum limite?
Essas informações podem mudar completamente a comparação entre duas propostas.
Imagine duas opções.
O Seguro A custa menos por mês, mas possui maior participação do cliente em determinados atendimentos.
O Seguro B custa mais mensalmente, mas possui estrutura diferente de cobertura.
Qual é melhor?
Não é possível responder apenas olhando para a mensalidade.
Faça simulações.
Quanto você gastaria em um ano sem utilizar praticamente nenhum serviço?
E se precisasse de várias consultas?
E se realizasse exames?
E se precisasse de uma internação prevista na cobertura?
Essas simulações ajudam a visualizar o custo potencial.
Alguns contratos podem estabelecer períodos específicos antes que determinadas coberturas possam ser utilizadas.
As regras variam de acordo com o produto e o país.
Por isso, pergunte antes de contratar:
Quando a cobertura começa?
Todos os serviços ficam disponíveis ao mesmo tempo?
Existem períodos de espera para determinados procedimentos?
Essa informação é especialmente importante para quem acredita que poderá precisar utilizar o seguro em breve.
Esse é outro assunto que varia muito entre países e produtos.
Se existe alguma condição de saúde anterior à contratação, procure entender como ela é tratada pelo contrato e pelas regras aplicáveis onde você mora.
Não esconda informações solicitadas durante o processo de contratação.
Ao mesmo tempo, não presuma que uma regra encontrada na internet para outro país será válida para você.
Consulte as condições específicas da proposta.
Nem sempre.
Alguns seguros podem oferecer determinados benefícios relacionados a medicamentos.
Outros podem não oferecer.
Também podem existir limitações específicas.
Se esse aspecto for importante para você, inclua a pergunta na sua comparação.
Não considere automaticamente que possuir seguro saúde significa que todas as despesas relacionadas ao tratamento estarão cobertas.
Pergunte como funciona uma emergência.
Você pode procurar qualquer hospital?
Existe uma rede específica?
Como funciona fora da sua cidade?
E durante uma viagem?
Quais documentos precisam ser apresentados?
É muito melhor descobrir essas respostas enquanto você está tranquilo do que durante uma situação urgente.
Quem viaja frequentemente pode se interessar por proteção fora do país de residência.
Mas não presuma que todo seguro individual oferece cobertura internacional.
Alguns podem oferecer apenas determinadas situações.
Outros podem exigir contratação adicional.
Se isso for importante para você, inclua na cotação seguro saúde.
Pergunte também:
Quais países estão incluídos?
Existe limite financeiro?
Como solicitar atendimento?
Preciso pagar primeiro e pedir reembolso depois?
Dependendo do seguro, pode existir possibilidade de utilizar determinado serviço e posteriormente solicitar reembolso.
Mas as regras podem variar.
Verifique:
Não confunda “possibilidade de reembolso” com “reembolso integral”.
Leia as condições.
Uma mensalidade pequena parece mais fácil de analisar.
Mas transforme o valor em custo anual.
Imagine:
Mensalidade: 100
Em 12 meses:
100 × 12 = 1.200
Agora acrescente possíveis:
Os números são apenas exemplos.
O objetivo é visualizar quanto o seguro pode representar dentro do orçamento durante um período maior.
Essa pergunta é essencial.
Ao receber uma proposta, procure entender como podem ocorrer alterações futuras no valor.
As regras variam conforme o país, a seguradora e o contrato.
Pergunte:
Como funcionam os reajustes?
Com que frequência podem ocorrer?
Existem fatores que podem alterar o preço?
Não faça seu planejamento considerando que o valor inicial necessariamente permanecerá igual durante muitos anos.
Uma das partes mais importantes de qualquer seguro é aquilo que não está coberto.
Muitas pessoas prestam atenção apenas à lista de benefícios.
Faça o contrário também.
Procure a seção relacionada a exclusões e limitações.
Pergunte:
Em quais situações o seguro não paga?
Essa pergunta pode revelar informações tão importantes quanto a própria lista de coberturas.
“Proteção completa.”
“Cobertura total.”
“Cuide da sua saúde sem preocupação.”
Essas frases podem aparecer em materiais promocionais.
Mas o que vale para sua decisão são as condições efetivas do produto.
Antes de contratar, procure documentação que explique:
coberturas;
limites;
exclusões;
custos;
regras de utilização;
e demais condições.
Uma empresa conhecida pode transmitir confiança.
Mas isso não elimina a necessidade de analisar o produto específico.
A mesma seguradora pode oferecer diferentes categorias de seguro, cada uma com condições próprias.
Compare o contrato que realmente está sendo oferecido a você.
Não apenas o nome da empresa.
Se você solicitar cinco propostas e quatro estiverem em uma faixa semelhante enquanto uma custar muito menos, investigue.
Não significa automaticamente que exista algum problema.
Mas descubra por que existe tanta diferença.
Talvez a cobertura seja menor.
Talvez exista franquia maior.
Talvez a rede seja diferente.
Talvez determinados serviços não estejam incluídos.
Preço baixo precisa ser analisado junto com cobertura.
Quando possível, não aceite a primeira proposta.
Solicite mais de uma cotação seguro saúde utilizando características semelhantes.
Depois organize assim:
| Critério | Opção A | Opção B | Opção C |
|---|---|---|---|
| Mensalidade | |||
| Rede médica | |||
| Hospitais | |||
| Exames | |||
| Internações | |||
| Coparticipação | |||
| Franquia | |||
| Períodos de espera | |||
| Reembolso | |||
| Emergência | |||
| Cobertura em viagens | |||
| Exclusões importantes |
Essa comparação torna a decisão muito mais objetiva.
Imagine que você precise realizar:
uma consulta;
dois exames;
uma visita de emergência.
Pergunte quanto sairia do seu bolso em cada proposta.
Depois faça outro cenário envolvendo uma utilização maior.
Você começará a perceber que o seguro com menor mensalidade nem sempre será aquele com menor custo em todas as situações.
Também não adianta contratar uma cobertura excelente que você não consegue manter.
O seguro é uma despesa recorrente.
Antes de contratar, inclua o valor no orçamento como se já estivesse pagando.
Observe:
a mensalidade cabe?
Existe margem caso o preço aumente?
Você conseguiria pagar eventuais coparticipações ou franquias?
Um produto financeiramente sustentável pode ser mais útil do que contratar algo caro e precisar cancelar pouco tempo depois.
Informações relacionadas à saúde podem ser sensíveis.
Por isso, tenha atenção ao preencher formulários ou enviar documentos.
Antes de fornecer dados, procure confirmar quem está recebendo as informações.
Desconfie de ofertas que pressionam você a contratar imediatamente ou realizar pagamentos para contas cuja origem não consegue verificar.
Também tenha cautela com promessas de cobertura que não aparecem na documentação contratual.
Compare mensalidade, rede de atendimento, coberturas, exclusões, franquias, coparticipações, períodos de espera, regras de reembolso e atendimento de emergência.
Não necessariamente. Mas um preço menor pode estar associado a diferenças de cobertura ou participação nos custos. Compare as condições completas.
Procure propostas com características semelhantes e compare não apenas o preço, mas também cobertura, rede, custos adicionais e exclusões.
Depende do produto. Alguns seguros trabalham com redes específicas, enquanto outros podem oferecer condições diferentes para atendimento fora da rede.
Depende do contrato. Nunca considere automaticamente que medicamentos estão incluídos.
Somente se houver cobertura prevista para isso. Verifique território, limites e condições antes de viajar.
As regras para alterações de preço variam conforme contrato, seguradora e país. Verifique as condições antes de contratar.
São situações, procedimentos ou condições que não estão cobertos de acordo com o contrato. Essa parte merece atenção especial antes da contratação.
Fazer uma cotação seguro saúde é mais do que colocar três preços lado a lado.
O valor mensal é importante.
Mas ele é apenas uma parte da decisão.
Descubra onde você poderá ser atendido.
Veja quais procedimentos estão cobertos.
Entenda franquias e coparticipações.
Confira os períodos de espera.
Leia as exclusões.
Pergunte como funcionam emergências e reembolsos.
E calcule quanto você poderia desembolsar em diferentes situações.
O seguro mais barato pode atender perfeitamente uma pessoa e ser insuficiente para outra.
Da mesma forma, pagar por uma cobertura muito ampla que você não precisa pode aumentar desnecessariamente suas despesas.
A comparação mais útil é aquela que responde a duas perguntas:
Esta cobertura atende às minhas necessidades?
Consigo manter esse custo dentro do meu orçamento?
Quando essas duas respostas são analisadas junto com as condições do contrato, fica muito mais fácil entender qual tipo de seguro faz sentido para a sua realidade.