Crédito para emergências: compare custos antes de contratar
Aviso: Este conteúdo é informativo e explica cuidados ao avaliar crédito para despesas inesperadas.
Taxas, custos, condições e disponibilidade variam conforme a instituição, o perfil do cliente e o país.
O carro quebrou.
Um equipamento essencial parou de funcionar.
Apareceu uma despesa familiar que não estava prevista.
Você precisa fazer uma viagem inesperada ou resolver alguma situação que simplesmente não pode esperar até o próximo pagamento.
O problema é que o dinheiro disponível não é suficiente.
É justamente nesse momento que muita gente começa a procurar crédito para emergências.
E existe uma característica perigosa nessa busca: a pressa.
Quando alguém precisa de dinheiro rapidamente, a pergunta normalmente é:
“Quanto consigo pegar?”
Mas talvez exista uma pergunta ainda mais importante:
“Quanto vou precisar devolver?”
Receber 1.000 hoje e devolver 1.080 é uma situação.
Receber os mesmos 1.000 e terminar pagando 1.700 é completamente diferente.
Por isso, antes de aceitar a primeira oferta disponível, compare os custos.
Alguns minutos fazendo contas podem evitar meses de dificuldade financeira.
Imagine que surgiu uma despesa inesperada de 1.200.
No primeiro momento, você pensa:
“Preciso conseguir 1.200.”
Mas então verifica sua situação.
Você possui 300 disponíveis.
Consegue adiar outra despesa de 150 sem gerar custos adicionais.
Nesse exemplo, a necessidade real poderia cair consideravelmente.
Os números são apenas ilustrativos, mas mostram um princípio importante:
não peça mais dinheiro do que realmente precisa.
Quanto maior o valor contratado, maior tende a ser o impacto das parcelas e dos custos associados.
Antes de procurar crédito, escreva:
Valor total da emergência: ______
Dinheiro disponível: ______
Valor que realmente falta: ______
É esse último número que merece sua atenção.
Quando alguma coisa dá errado, a ansiedade pode fazer tudo parecer urgente.
Mas vale perguntar:
O que acontece se eu esperar alguns dias?
Algumas situações realmente não podem esperar.
Outras permitem negociação.
Talvez seja possível pagar parte agora e parte depois.
Talvez o prestador aceite parcelamento.
Talvez seja possível adiar alguns dias sem qualquer consequência significativa.
Se uma negociação resolver o problema sem juros, ela pode evitar a necessidade de contratar crédito para emergências.
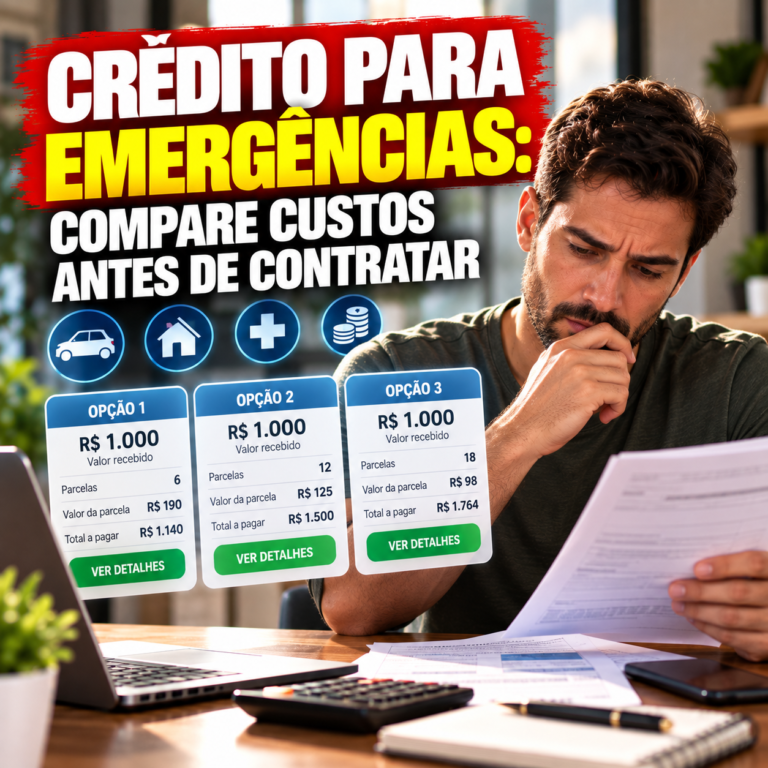
Imagine duas ofertas hipotéticas.
Oferta A
Valor recebido: 1.000
Parcela: 190
Prazo: 6 meses
Total das parcelas: 1.140
Oferta B
Valor recebido: 1.000
Parcela: 125
Prazo: 12 meses
Total das parcelas: 1.500
Os números são apenas exemplos.
Olhando somente para a parcela, a segunda opção parece mais confortável.
125 cabe mais facilmente no orçamento do que 190.
Mas existe uma diferença importante:
o total desembolsado é muito maior.
É por isso que comparar somente parcelas pode levar a uma conclusão errada.
Antes de aceitar qualquer proposta, procure responder:
Quanto entra na minha conta?
E depois:
Quanto sairá do meu bolso até terminar de pagar?
Esses dois números precisam estar claros.
Dependendo do produto e do mercado, podem existir diferentes custos associados à operação.
Por isso, não observe apenas a taxa anunciada.
Analise as condições completas.
Os juros representam parte do preço pago pelo uso do dinheiro emprestado.
Mas comparar taxas exige atenção.
Uma oferta pode apresentar uma taxa mensal.
Outra pode apresentar uma taxa anual.
Uma terceira pode destacar somente a parcela.
Para fazer uma comparação adequada, tente colocar as propostas em condições equivalentes.
Se não entender determinada taxa, pergunte antes de contratar.
Nunca assine um contrato financeiro apenas porque a pessoa que está oferecendo disse:
“Pode ficar tranquilo.”
Você precisa entender o compromisso que está assumindo.
Pode haver.
Dependendo do tipo de crédito, instituição e país, podem existir tarifas, seguros associados, encargos ou outros custos previstos.
Por isso, pergunte diretamente:
Existe alguma cobrança além dos juros?
Depois verifique a documentação.
Uma diferença aparentemente pequena pode se tornar relevante quando acumulada durante vários meses.
Uma maneira simples de visualizar o custo é colocar as informações lado a lado.
| Informação | Proposta A | Proposta B | Proposta C |
|---|---|---|---|
| Valor recebido | |||
| Número de parcelas | |||
| Valor da parcela | |||
| Taxa informada | |||
| Outras cobranças | |||
| Total a devolver | |||
| Data da primeira parcela |
Preencher uma tabela assim pode facilitar bastante a comparação.
A proposta com a menor parcela não necessariamente terá o menor custo total.
Esse é um dos principais cuidados ao procurar crédito para emergências.
Imagine que você possa escolher entre:
250 durante 6 meses;
ou
110 durante 18 meses.
A segunda parcela parece muito mais leve.
Mas você ficará comprometido por um período muito maior.
Faça sempre a multiplicação:
valor da parcela × quantidade de parcelas.
Depois acrescente outros custos previstos, quando existirem.
Assim você terá uma visão mais clara do compromisso.
Não pergunte apenas:
“Consigo pagar 150?”
Pergunte:
“Consigo pagar 150 todos os meses até terminar?”
Existe uma grande diferença.
Uma parcela pode caber hoje.
Mas você precisa pensar nos próximos meses.
Liste sua renda e suas despesas essenciais.
Depois inclua a nova parcela.
Veja quanto sobra.
Se praticamente nada restar, qualquer novo imprevisto poderá causar outro problema.
Talvez você já esteja pagando:
cartão;
outro empréstimo;
parcelamento de compras;
financiamento;
ou outras dívidas.
Isoladamente, cada parcela pode parecer pequena.
Mas o conjunto pode consumir uma parte importante da renda.
Antes de contratar mais crédito, some todas as obrigações.
Essa visão geral é muito mais útil do que analisar apenas a nova parcela.
Dependendo do país e do perfil financeiro da pessoa, podem existir diferentes formas de conseguir dinheiro.
As condições podem variar bastante.
Por isso, evite pensar:
“Preciso de dinheiro, então qualquer crédito serve.”
Compare alternativas legítimas disponíveis para você.
Observe:
taxa;
prazo;
custo total;
valor da parcela;
exigências;
consequências do atraso;
e condições para pagamento antecipado.
O objetivo não é simplesmente encontrar dinheiro.
É encontrar uma solução que não transforme a emergência atual em uma nova emergência financeira.
Dependendo de como é utilizado, o cartão pode parecer uma solução rápida.
Afinal, ele já está disponível.
Mas é importante entender como a operação será cobrada.
Parcelar diretamente uma despesa pode possuir condições diferentes de utilizar outras modalidades relacionadas ao limite do cartão.
As regras variam entre emissores e países.
Antes de confirmar qualquer operação, veja o custo total.
Essa diferença é fundamental.
Imagine que um aplicativo mostre:
Limite disponível: 4.000
Isso não significa necessariamente que seu orçamento comporta uma dívida de 4.000.
Limite disponível e capacidade de pagamento são coisas diferentes.
Sua capacidade depende de renda, despesas, outras dívidas e estabilidade financeira.
Use seu orçamento como referência, não apenas o valor oferecido pela instituição.
Algumas ofertas podem destacar:
“Comece a pagar depois.”
Isso pode parecer extremamente conveniente durante uma emergência.
Mas descubra como essa condição afeta o custo.
Um prazo maior para começar a pagar não significa automaticamente que a operação será mais barata.
Pergunte:
O que acontece com os juros durante esse período?
Qual será o valor total da dívida?
Leia as condições.
Pode acontecer, dependendo da modalidade e das condições oferecidas.
A rapidez é importante durante uma emergência.
Mas não deve eliminar a comparação.
Se duas opções conseguem atender à necessidade dentro do prazo necessário, compare o custo das duas.
Às vezes esperar algumas horas ou um dia para analisar alternativas pode fazer diferença.
Naturalmente, isso depende da gravidade da emergência.
Frases como:
“Crédito garantido para qualquer pessoa.”
“Dinheiro aprovado sem análise.”
“Liberação garantida.”
merecem atenção.
Instituições legítimas normalmente possuem critérios próprios para concessão de crédito.
Não considere uma promessa recebida por mensagem como confirmação de que o dinheiro será realmente disponibilizado.
Verifique a instituição e as condições.
Golpistas sabem que pessoas em emergência estão procurando dinheiro rapidamente.
Por isso, podem criar ofertas extremamente atraentes.
Um padrão comum de fraude envolve prometer determinado valor e depois exigir um pagamento antecipado para “liberar” o dinheiro.
Antes de transferir qualquer quantia, investigue cuidadosamente.
Não envie documentos, senhas, códigos de autenticação ou dados sensíveis para desconhecidos.
Se você pesquisar crédito na internet, poderá encontrar inúmeros anúncios.
Alguns podem levar a empresas legítimas.
Outros podem tentar imitar instituições conhecidas.
Verifique o endereço da página, a identidade da instituição e os canais oficiais disponíveis no seu país.
Tenha cuidado especial com ofertas recebidas por mensagens inesperadas.
A urgência não elimina a importância do contrato.
Procure informações sobre:
valor recebido;
taxa;
quantidade de parcelas;
valor das parcelas;
datas de vencimento;
custos adicionais;
consequências do atraso;
regras para quitação antecipada.
Se alguma coisa estiver diferente daquilo que foi prometido, não ignore.
Essa pergunta precisa ser feita antes da contratação, não depois.
Descubra quais são as consequências de uma parcela atrasada.
Podem existir juros adicionais, multas ou outros efeitos previstos nas regras aplicáveis.
Se a parcela já parece difícil de pagar no cenário atual, pense cuidadosamente antes de assumir a obrigação.
O crédito pode ser uma ferramenta em determinadas situações, mas não deve ser automaticamente a primeira resposta para todo imprevisto.
Antes, veja se existe possibilidade de:
usar recursos disponíveis;
negociar a despesa;
reduzir temporariamente gastos não essenciais;
receber algum valor pendente;
ou resolver apenas a parte mais urgente.
Se ainda existir necessidade de crédito, compare.
Imagine que você precisa de 700.
A instituição oferece 2.000.
Pode surgir o pensamento:
“Vou pegar 2.000 porque pode ser útil.”
Mas os 1.300 adicionais também poderão gerar custos.
Uma emergência não precisa se transformar em justificativa para aumentar desnecessariamente o endividamento.
Contrate apenas aquilo que você analisou e realmente precisa.
As condições para quitação antecipada variam conforme produto, instituição e país.
Antes de contratar, pergunte como funciona.
Se você espera receber algum dinheiro posteriormente, essa informação pode ser importante.
Mas não conte com uma renda futura incerta para assumir uma dívida hoje.
Planeje considerando aquilo que você consegue pagar com maior segurança.
Se você precisou recorrer ao crédito para emergências porque não tinha dinheiro guardado, use essa experiência como aprendizado.
Depois de terminar de pagar a dívida, tente continuar separando um valor semelhante.
Imagine que sua parcela era 120.
Quando terminar o empréstimo, em vez de incorporar imediatamente esses 120 aos gastos, você poderia começar a direcionar parte desse valor para uma reserva.
Com o tempo, essa reserva poderá reduzir sua dependência de crédito em novos imprevistos.
Não pense que uma reserva precisa começar com milhares.
O primeiro objetivo pode ser simplesmente possuir algum dinheiro disponível.
Depois aumente gradualmente.
Uma reserva de 100 não resolve uma emergência de 2.000.
Mas reduz a necessidade de crédito de 2.000 para 1.900.
Uma reserva de 500 reduziria ainda mais.
Pouco a pouco, a dependência de dinheiro emprestado pode diminuir.
É uma forma genérica de se referir ao crédito utilizado para cobrir uma despesa inesperada e importante quando a pessoa não possui recursos suficientes disponíveis.
Observe o valor efetivamente recebido, taxa, custos adicionais, quantidade de parcelas, valor de cada parcela e principalmente o total que será devolvido.
Não necessariamente. Uma parcela menor pode estar associada a um prazo maior e a um custo total mais elevado.
Existem instituições legítimas que oferecem serviços online, mas também existem golpes. Verifique cuidadosamente a identidade da empresa, os canais utilizados e as condições antes de fornecer dados ou fazer pagamentos.
Pode haver ofertas superiores à sua necessidade, mas contratar dinheiro adicional pode aumentar sua dívida e seus custos. Avalie o valor realmente necessário.
Isso depende do produto e da instituição. Não presuma. Compare taxas, custos e condições das alternativas disponíveis.
Some suas despesas essenciais e dívidas atuais. Depois inclua a nova parcela e avalie se ainda existe margem suficiente para outras necessidades e imprevistos.
Se possível, comece a formar uma reserva financeira para reduzir a necessidade de recorrer novamente ao crédito quando surgir outra emergência.
Quando alguma coisa urgente acontece, é natural querer resolver o problema imediatamente.
O dinheiro disponível em poucos minutos pode parecer a única coisa importante.
Mas o crédito para emergências não termina quando o dinheiro entra na conta.
Ele termina quando a última obrigação é paga.
Por isso, antes de contratar, pare alguns minutos.
Descubra exatamente quanto precisa.
Compare propostas.
Veja o custo total.
Entenda os juros.
Confira outras cobranças.
Analise o prazo.
E principalmente verifique se a parcela realmente cabe no seu orçamento durante todo o período.
Não escolha apenas a opção que coloca dinheiro na sua mão mais rápido.
Procure entender qual será o impacto dessa decisão nos próximos meses.
A emergência de hoje já é um problema suficiente.
O objetivo é resolvê-la sem criar uma dívida que se transforme na emergência de amanhã.