Limite temporário do cartão: quando pode existir?
Aviso:Este blog é apenas informativo e independente, sem vínculo com bancos.
Não oferecemos crédito nem garantimos aumento de limite; consulte as condições oficiais.
Uma compra importante aparece, mas o valor disponível no cartão não é suficiente. Ao procurar uma solução, você encontra referências a limite temporário, crédito emergencial e outras funções que parecem semelhantes.
Esses nomes, entretanto, podem indicar serviços diferentes. O limite temporário do cartão pode existir como uma oferta do emissor para determinados clientes, com valor adicional e período de utilização definidos.
Quem pesquisa por limite temporário cartão precisa verificar o que está sendo oferecido, quando a condição termina e como as compras serão pagas. Ter crédito disponível por alguns dias não significa ganhar dinheiro nem receber uma autorização permanente para gastar mais.
É um aumento de limite com duração determinada, conforme as condições apresentadas pelo emissor. Durante sua vigência, o cliente pode ter uma margem maior para realizar compras.
O Itaú, por exemplo, descreve um processo destinado a clientes selecionados, com aumento por alguns dias e posterior retorno ao limite anterior. O valor depende do perfil avaliado. Atendimento Itaú
Esse exemplo não estabelece uma regra para todos os bancos. Outros emissores podem utilizar nomes diferentes ou não disponibilizar uma função equivalente.
Antes de aceitar, confirme o valor total, o adicional concedido e a validade. Uma mensagem sem essas informações não permite compreender completamente a oferta.
A existência do limite temporário depende das políticas e da análise do emissor. Uma necessidade pessoal, como viajar ou substituir um eletrodoméstico, não cria direito automático ao benefício.
O cliente pode consultar o aplicativo e perguntar ao atendimento se existe uma oferta disponível. Entretanto, solicitar uma avaliação não significa obter aprovação.
Também não existe um valor universal nem um prazo padrão que se aplique a todos os cartões.
Evite interpretar relatos de outras pessoas como confirmação de que seu cartão terá o mesmo recurso. Mesmo clientes do mesmo banco podem encontrar funcionalidades e propostas diferentes em seus aplicativos.
No aumento definitivo, o novo valor passa a integrar o limite regular, sujeito às condições contratuais e a futuras reavaliações. No temporário, existe uma duração prevista desde o início.
Uma oferta temporária não representa promessa de aumento definitivo depois. O Itaú informa que pode continuar analisando essa possibilidade, mas isso não transforma o benefício provisório em concessão permanente. Atendimento Itaú
O Banco Central esclarece que aumentos de limite não solicitados pelo titular precisam de sua aprovação prévia a cada evento. bcb.gov.br
Por isso, leia as condições e confirme sua escolha pelos canais oficiais. Não considere uma mensagem recebida como autorização suficiente para assumir que o crédito já está disponível.
A avaliação emergencial pode analisar uma transação acima do limite disponível, conforme o serviço contratado. Isso não significa necessariamente que uma margem adicional permanecerá liberada para outras compras.
O Banco do Brasil apresenta essa funcionalidade entre as opções para compras acima do limite. Sua página informa que transações aprovadas com esse recurso estão sujeitas a tarifa, conforme a tabela aplicável. Central de Ajuda BB
Já um aumento temporário costuma envolver um valor adicional disponível durante determinado período. As diferenças precisam ser conferidas no produto específico.
Ao pesquisar limite temporário cartão, pergunte expressamente qual serviço está sendo oferecido. Nomes parecidos não asseguram funcionamento, cobrança ou condições iguais.
Não presuma que toda alternativa para comprar acima do limite seja gratuita. O Banco Central admite tarifa pelo pedido de avaliação emergencial do limite, observadas as condições de utilização e pagamento. bcb.gov.br
Isso não autoriza concluir que todo aumento temporário tenha a mesma cobrança. Verifique o contrato e a proposta apresentada para seu cartão.
Pergunte quando a tarifa seria cobrada, qual seu valor e se depende da aprovação de uma transação.
Além do serviço, observe os custos da própria compra. Parcelamento com juros, operação internacional e financiamento da fatura podem envolver cobranças distintas, que precisam ser consideradas separadamente.
O encerramento do benefício não apaga as compras realizadas. Os valores continuam devidos e devem ser pagos conforme os vencimentos e as condições contratadas.
No exemplo do Itaú, o limite retorna ao valor anterior quando termina o período informado. Porém, o disponível após esse retorno também depende das compras ainda comprometidas e das regras do cartão. Atendimento Itaú
Peça esclarecimentos sobre como parcelas futuras serão consideradas. Não suponha que o adicional temporário será renovado todos os meses até você terminar uma compra parcelada.
Se o aplicativo mostrar pouco limite depois, confira o total concedido, o saldo utilizado e os pagamentos reconhecidos antes de concluir que houve erro.
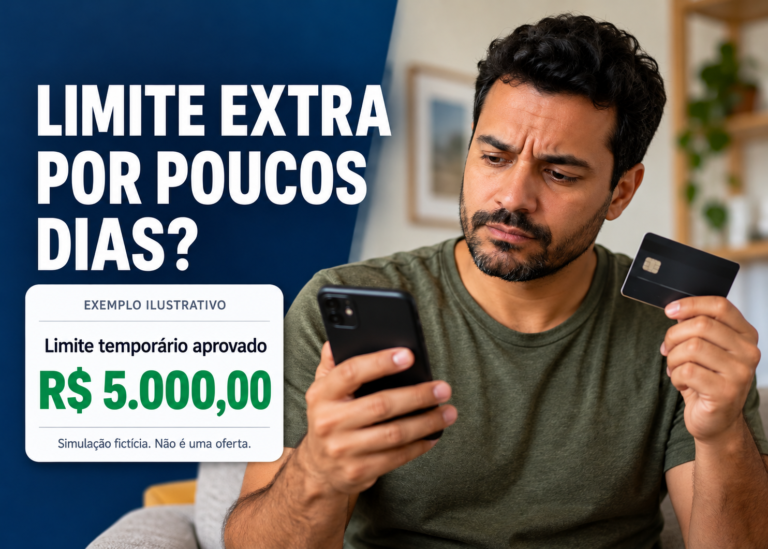
Imagine um cartão com limite regular de dois mil reais e uma oferta temporária de mil reais adicionais. Durante o período informado, o limite total poderia alcançar três mil reais.
Esse exemplo é fictício e não representa uma proposta bancária. Se houver uma compra, seu valor comprometerá o crédito conforme as regras do emissor.
Quando o benefício terminar, o limite regular pode voltar a dois mil reais, mas a dívida da compra continua existindo.
Portanto, não use a data de validade do adicional como se fosse prazo para pagar a fatura. Validade do benefício, fechamento e vencimento são informações diferentes.
Antecipar um pagamento pode recompor o limite disponível depois do reconhecimento, conforme as regras do emissor. Isso é diferente de receber um aumento do limite total.
Se o cartão tem dois mil reais concedidos, pagar compras já utilizadas não transforma automaticamente esse valor em três mil reais.
Confira também o prazo de processamento e a forma correta de pagamento. Um depósito na conta não deve ser confundido com quitação da fatura.
Não pague valores excedentes sem verificar o funcionamento do produto. Caso sua intenção seja uma compra específica, pergunte ao atendimento quais alternativas existem e como cada uma afeta o limite disponível.
Antes de utilizar o benefício, verifique se o limite aparece no aplicativo oficial. Confira a validade, eventuais restrições, custos e o valor realmente disponível para a operação pretendida.
Depois, avalie o pagamento. Uma compra necessária pode continuar sendo incompatível com sua renda, mesmo quando o banco autoriza a transação.
Considere as despesas essenciais e as parcelas existentes. Se o plano depende de um aumento futuro ainda incerto, reveja a decisão.
A pesquisa por limite temporário cartão deve ajudar a compreender uma ferramenta de crédito. O objetivo é tomar uma decisão informada, sem tratar a disponibilidade adicional como convite para gastar todo o valor.
Desconfie de pessoas que prometem ativar limite temporário mediante transferência para uma conta desconhecida. Confirme qualquer proposta diretamente no aplicativo ou atendimento oficial do emissor.
Não compartilhe senhas, códigos de confirmação ou acesso remoto ao celular. Uma mensagem com aparência bancária pode ser falsa.
Se não encontrar uma oferta disponível, evite insistir em supostos truques de liberação. Pergunte sobre opções legítimas e compare seus custos.
O limite temporário pode atender uma necessidade pontual quando existe uma oferta adequada. Sua utilidade depende da clareza das condições e da capacidade de pagar as compras, preservando o orçamento depois que o benefício terminar.