Empréstimo com desconto automático: quais cuidados?
Aviso: Este conteúdo é educativo e apresenta orientações gerais sobre empréstimos com parcelas descontadas automaticamente.
Taxas, autorizações, direitos, cobranças e condições contratuais variam conforme a instituição financeira e o país.
Você recebe seu salário e percebe que o dinheiro já está comprometido.
Antes mesmo de pagar as contas da casa, uma parcela do empréstimo foi descontada.
O valor que parecia suficiente para atravessar o mês agora precisa cobrir alimentação, moradia, transporte e outras despesas.
É justamente por isso que entender o débito automático empréstimo é tão importante antes de assinar um contrato.
>>> Ao tocar no botão acima você continuará no blog <<<
A cobrança automática pode trazer praticidade. Você não precisa lembrar todos os meses de fazer o pagamento, e o risco de esquecer o vencimento pode diminuir.
Mas existe outro lado.
Quando uma parcela sai automaticamente da sua conta, ela pode comprometer recursos que seriam necessários para despesas essenciais.
E, se você não compreendeu todas as condições, talvez descubra tarde demais que o empréstimo pesa muito mais no orçamento do que imaginava.
Antes de contratar, entenda como funciona essa modalidade, quais cuidados tomar e o que verificar para evitar surpresas.
É uma operação de crédito em que o pagamento das parcelas acontece por meio de um mecanismo de cobrança previamente estabelecido.
Em vez de realizar o pagamento manualmente todos os meses, o cliente autoriza ou contrata uma forma de desconto automático.
Dependendo da modalidade, a cobrança pode acontecer diretamente na conta bancária ou por outro mecanismo previsto no contrato.
O funcionamento exato depende do produto e das regras aplicáveis.
Por isso, dois empréstimos anunciados como automáticos podem apresentar características bastante diferentes.
Em uma operação com débito automático empréstimo, o cliente geralmente possui uma data definida para a cobrança das parcelas.
Quando chega o vencimento, a instituição tenta retirar da conta o valor correspondente ao pagamento.
Imagine um exemplo hipotético:
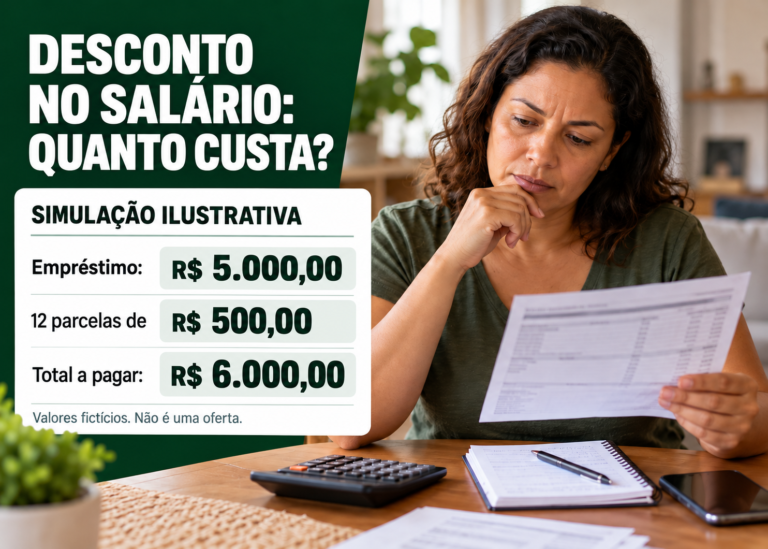
Nesse cenário simplificado, seriam realizados 18 pagamentos de 280, totalizando 5.040.
Isso representa uma diferença de 2.040 em relação ao valor inicialmente recebido.
Os números são apenas ilustrativos e não representam uma oferta real.
Na contratação, é indispensável conferir todos os custos, inclusive eventuais tarifas, seguros e condições adicionais.
A principal questão é entender que a parcela pode parecer pequena isoladamente, mas o compromisso permanece durante todo o prazo contratado.
Não necessariamente.
Essa confusão é comum.
No débito automático em conta, o pagamento costuma ser realizado a partir do saldo disponível em uma conta indicada para cobrança.
Já em modalidades de crédito consignado, o desconto pode acontecer diretamente sobre uma fonte de rendimento elegível, como salário ou benefício, conforme as regras locais.
As duas operações podem possuir diferenças importantes em relação a:
Não presuma que todos os empréstimos com desconto automático possuem as mesmas condições.
Leia o contrato específico.
Esse é o cuidado mais importante.
Antes de contratar, faça uma simulação do seu orçamento considerando que a parcela já foi descontada.
Imagine uma pessoa com renda mensal de 2.500.
Suas despesas são:
| Despesa | Valor mensal |
|---|---|
| Moradia | 750 |
| Alimentação | 500 |
| Contas essenciais | 250 |
| Transporte | 220 |
| Outras dívidas | 300 |
| Total | 2.020 |
Antes do novo empréstimo, sobrariam 480.
Agora imagine uma parcela automática de 350.
A sobra cairia para apenas 130.
Qualquer imprevisto poderia comprometer o orçamento.
O problema não é apenas conseguir pagar a parcela.
É conseguir continuar vivendo depois dela.
Uma instituição oferece uma prestação de 180.
Outra oferece 250.
A primeira parece melhor.
Mas será que realmente custa menos?
Compare este exemplo:
| Informação | Proposta A | Proposta B |
|---|---|---|
| Valor recebido | 2.000 | 2.000 |
| Parcela | 180 | 250 |
| Prazo | 18 meses | 10 meses |
| Total pago | 3.240 | 2.500 |
| Custo acima do recebido | 1.240 | 500 |
Os valores são hipotéticos e servem apenas para demonstrar a diferença entre parcela e custo total.
A proposta A possui uma prestação menor.
Entretanto, seu custo final é maior.
Uma parcela confortável não significa necessariamente um empréstimo barato.
Antes de aceitar uma proposta de débito automático empréstimo, descubra quanto dinheiro entrará na sua conta e quanto sairá dela até a quitação.
Considere:
taxa de juros;
prazo;
tarifas aplicáveis;
seguros eventualmente contratados;
outros encargos;
valor total a pagar.
Quando existir um indicador padronizado de custo total no seu país, utilize-o para comparar ofertas equivalentes.
Não aceite uma proposta apenas porque a instituição destaca uma taxa aparentemente baixa.
Imagine receber sua renda no dia 15.
Mas a parcela está programada para o dia 10.
Essa diferença pode gerar problemas.
Talvez você precise manter dinheiro disponível antes do recebimento.
Caso contrário, a cobrança poderá falhar ou produzir consequências previstas no contrato.
Antes de contratar, procure alinhar a data de pagamento ao seu fluxo de renda, quando a instituição permitir essa escolha.
Também considere que pagamentos podem atrasar.
Se você trabalha por conta própria e recebe em datas variáveis, esse cuidado é ainda mais importante.
Essa é uma dúvida que muitas pessoas só fazem depois de enfrentar o problema.
O que acontece quando a parcela vence e não existe dinheiro suficiente?
A resposta depende do contrato e das regras aplicáveis.
Pode haver:
tentativas adicionais de cobrança;
atraso no pagamento;
encargos;
necessidade de regularização manual;
outras consequências contratuais.
Não presuma que a falta de saldo cancela automaticamente a obrigação.
O empréstimo continua existindo conforme as condições contratadas.
Antes de assinar, pergunte:
“Se não houver saldo na data do débito, exatamente o que acontecerá?”
Peça uma explicação clara.
Alguns contratos podem prever tentativas adicionais de cobrança.
Isso merece atenção especial.
Imagine que a primeira tentativa não tenha sido concluída.
Dois dias depois, você recebe um pagamento destinado à alimentação da família.
Dependendo das condições aplicáveis, uma nova tentativa de cobrança poderá afetar aquele saldo.
Por isso, verifique se existem novas tentativas, quando podem ocorrer e quais valores podem ser cobrados.
Essas informações precisam estar claras antes da contratação.
Ao contratar um empréstimo, talvez seja necessário autorizar a cobrança em determinada conta.
Não trate essa autorização como um detalhe sem importância.
Leia quais poderes estão sendo concedidos.
Verifique se a autorização identifica adequadamente:
a instituição;
a conta;
a obrigação;
os valores ou critérios de cobrança;
a duração;
as condições de alteração ou cancelamento.
Não assine documentos em branco nem autorizações que você não compreende.
A possibilidade e o procedimento dependem do contrato, do tipo de empréstimo e das regras aplicáveis.
É fundamental distinguir duas situações.
Cancelar ou alterar uma autorização de débito não significa necessariamente cancelar o empréstimo.
A dívida pode continuar existindo mesmo que a forma de cobrança seja modificada.
Além disso, determinadas modalidades podem possuir regras específicas sobre alterações na cobrança.
Antes de solicitar qualquer mudança, procure a instituição e confirme como as parcelas continuarão sendo pagas.
Interromper pagamentos sem entender as consequências pode gerar encargos e inadimplência.
A praticidade do desconto automático pode criar uma falsa sensação de controle.
Você pensa:
“Pelo menos essa conta será paga.”
Mas existe uma pergunta anterior:
“O que deixarei de pagar para que essa parcela seja descontada?”
Se o empréstimo comprometer dinheiro necessário para alimentação, moradia, medicamentos ou outras necessidades básicas, o risco financeiro pode ser elevado.
O crédito deveria atender a uma necessidade sem criar uma situação ainda mais difícil.
Muitas pessoas procuram empréstimos com desconto automático para quitar cartões ou outras obrigações.
Essa estratégia pode fazer sentido em determinadas circunstâncias.
Mas é necessário comparar o custo da dívida atual com o custo total da nova operação.
Também é importante verificar se o orçamento comportará a nova parcela.
Imagine quitar uma dívida de cartão e, poucos dias depois, voltar a utilizá-lo porque o dinheiro do mês ficou insuficiente.
Agora você pode acabar com duas obrigações.
Antes de substituir uma dívida por outra, organize o orçamento e identifique o que provocou o endividamento inicial.
Talvez a oferta apareça justamente quando você está preocupado.
Uma conta venceu.
Um familiar precisa de ajuda.
Seu carro apresentou um defeito.
Você encontra uma proposta com liberação aparentemente rápida.
Nessas situações, a urgência pode diminuir sua atenção aos detalhes.
Antes de aceitar, procure responder:
Preciso realmente desse valor?
Existe uma alternativa menos cara?
Consigo negociar a despesa original?
Quanto pagarei ao final?
Qual será o impacto da parcela?
O dinheiro resolverá o problema ou apenas o adiará?
Mesmo diante de uma emergência, compreender o contrato continua sendo importante.
Não existe motivo para presumir que a primeira proposta será a melhor.
As condições podem variar conforme o perfil do cliente, a instituição, o prazo e a modalidade.
Ao comparar ofertas de débito automático empréstimo, utilize os mesmos critérios.
Uma tabela simples ajuda:
| Critério | Oferta A | Oferta B | Oferta C |
|---|---|---|---|
| Valor efetivamente recebido | |||
| Parcela | |||
| Prazo | |||
| Taxa de juros | |||
| Outros custos | |||
| Total a pagar | |||
| Data do desconto | |||
| Consequências da falta de saldo |
Compare propostas com atenção.
Pequenas diferenças podem representar valores relevantes ao longo de vários meses.
Durante a contratação, podem ser apresentados seguros ou serviços relacionados ao empréstimo.
Alguns podem possuir utilidade em situações específicas.
Mas é importante compreender o que está sendo oferecido.
Pergunte:
Qual é a cobertura?
Quanto custa?
Quais são as exclusões?
O serviço é obrigatório ou opcional conforme as regras aplicáveis?
O valor será incluído no financiamento?
Como funciona o cancelamento?
Não aceite automaticamente um produto adicional apenas porque ele aparece junto da proposta de crédito.
Pessoas que precisam de dinheiro rapidamente podem ser alvos de fraudes.
Desconfie de ofertas que prometem aprovação garantida para qualquer pessoa.
Tenha cuidado com contatos que solicitam senhas, códigos de autenticação ou acesso remoto ao celular.
Também desconfie de cobranças antecipadas suspeitas para supostamente liberar o crédito.
Antes de compartilhar informações pessoais, verifique a identidade da instituição por canais oficiais.
Não tome decisões financeiras apenas com base em mensagens recebidas de desconhecidos.
Depois da contratação, verifique o valor efetivamente creditado.
Compare com o que foi informado na proposta.
Se houver diferença, procure entender sua origem.
Podem existir condições específicas previstas no contrato, mas você deve saber quais são e como foram calculadas.
Guarde os documentos e comprovantes.
Eles poderão ser importantes caso surja alguma divergência.
Mesmo com cobrança automática, não deixe de acompanhar sua conta.
Confira:
se o débito ocorreu;
se o valor está correto;
se a parcela corresponde ao contrato;
se existem cobranças adicionais;
quantas parcelas ainda faltam.
Automatizar o pagamento não significa abandonar o controle financeiro.
Se você identificar um desconto que não reconhece ou um valor diferente do contratado, reúna as informações disponíveis.
Verifique o extrato, o contrato e os comprovantes.
Entre em contato com a instituição por um canal oficial e solicite esclarecimentos.
Registre o atendimento e guarde os documentos.
Se o problema não for resolvido, procure os mecanismos de reclamação ou proteção ao consumidor disponíveis no seu país.
Não compartilhe senhas nem códigos de segurança com pessoas que prometem resolver a situação por mensagens.
Dependendo das condições contratuais e das regras aplicáveis, pode existir a possibilidade de pagamento antecipado.
Isso pode alterar os custos futuros da operação.
Mas não presuma que todas as instituições seguem exatamente os mesmos procedimentos.
Solicite uma simulação.
Veja quanto seria necessário pagar e qual seria a economia efetiva.
Também considere se utilizar esse dinheiro comprometeria sua reserva de emergência.
A decisão deve levar em conta tanto a possível redução de custos quanto sua necessidade de manter recursos disponíveis.
A resposta depende da sua situação.
A cobrança automática pode ser conveniente para quem possui renda previsível e deseja reduzir o risco de esquecer vencimentos.
Por outro lado, pode trazer dificuldades quando o orçamento está apertado ou a renda é irregular.
Antes de contratar, avalie três pontos:
Necessidade: o empréstimo realmente resolve um problema importante?
Custo: o valor total a pagar é aceitável diante das alternativas?
Capacidade de pagamento: você conseguirá manter as despesas essenciais durante todo o prazo?
Se alguma dessas respostas não estiver clara, pode ser melhor pesquisar e reorganizar o orçamento antes de assumir a obrigação.
Imagine que você precisa de 2.500 para resolver uma despesa.
Antes de procurar crédito, descubra se realmente precisa financiar todo esse valor.
Talvez consiga negociar parte do pagamento.
Talvez tenha recursos disponíveis.
Talvez seja possível adiar uma despesa não essencial.
Se ainda precisar do empréstimo, procure financiar apenas o valor necessário.
Depois compare propostas e teste o impacto da parcela no orçamento.
Esse processo pode ajudar a evitar uma dívida maior do que a necessidade original.
É uma expressão utilizada para descrever operações de crédito cujas parcelas são cobradas automaticamente, geralmente por meio de débito em conta. As condições dependem do contrato.
Não necessariamente. O desconto costuma seguir as datas e condições estabelecidas, mas podem existir regras específicas sobre tentativas de cobrança.
A cobrança pode não ser concluída e podem surgir consequências previstas no contrato, como atraso ou encargos. As regras variam conforme a modalidade.
Algumas instituições podem permitir alterações, conforme as condições do produto. É necessário consultar o contrato e o atendimento oficial.
Isso depende da modalidade e das regras aplicáveis. Alterar a forma de pagamento não elimina a dívida.
Não necessariamente. A taxa depende de diversos fatores, incluindo modalidade, instituição e perfil do cliente.
Existem instituições legítimas que oferecem contratação digital. Entretanto, é importante verificar a autenticidade da empresa, a segurança dos canais e as condições contratuais.
A possibilidade e as condições de quitação antecipada dependem das regras aplicáveis. Consulte a instituição e solicite o cálculo correspondente.
Subtraia suas despesas essenciais, outras obrigações e uma margem para imprevistos da renda disponível. Verifique se a parcela poderá ser paga de maneira sustentável durante todo o prazo.
Confira os documentos e solicite esclarecimentos à instituição por canais oficiais. Guarde comprovantes e utilize os mecanismos de reclamação disponíveis caso necessário.
Contratar um empréstimo pode parecer uma solução rápida para um problema financeiro.
E a possibilidade de pagar automaticamente pode trazer uma sensação de tranquilidade.
Mas a facilidade de cobrança não torna uma dívida necessariamente barata ou adequada.
Antes de contratar um débito automático empréstimo, procure entender exatamente como o desconto funcionará.
Verifique a data.
Confira o valor da parcela.
Descubra o custo total.
Entenda o que acontece quando não existe saldo suficiente.
Leia as condições de autorização e alteração da cobrança.
Compare propostas de diferentes instituições.
E principalmente, faça as contas considerando o dinheiro que continuará disponível depois do pagamento.
Não basta conseguir a aprovação.
O empréstimo precisa caber na sua vida financeira, não apenas nos critérios da instituição.
Uma decisão cuidadosa hoje pode evitar meses de dificuldades com parcelas que pareciam pequenas no momento da contratação.
O melhor crédito não é necessariamente aquele que oferece liberação mais rápida ou desconto automático.
É aquele cujas condições você compreende, cujo custo consegue avaliar e cujo pagamento não compromete sua capacidade de atender às necessidades essenciais.