Empréstimo com desconto em folha: quais custos avaliar?
Aviso: Este blog é apenas informativo e independente, sem vínculo com bancos ou empregadores.
Não oferecemos empréstimos nem garantimos aprovação; consulte custos e condições nos canais oficiais.
Receber uma proposta de empréstimo com parcela descontada do salário pode parecer simples: o dinheiro entra na conta e o pagamento acontece automaticamente. Porém, essa facilidade não elimina o custo da contratação nem o impacto sobre sua renda.
Quem pesquisa por crédito com desconto folha precisa avaliar mais do que a prestação anunciada. Juros, encargos, prazo, seguros e condições para mudanças no vínculo podem alterar a decisão.
Antes de contratar, confira o valor que será recebido, quanto será pago e o dinheiro que permanecerá disponível mensalmente. Um desconto autorizado continua sendo uma dívida que compromete pagamentos futuros.
No empréstimo consignado, as parcelas são descontadas diretamente do salário, da aposentadoria ou da pensão, conforme a modalidade e o vínculo permitido.
O Banco Central informa que operações com desconto em folha precisam ter essa previsão no contrato. Isso exige compreender a autorização e as condições antes de confirmar a contratação. bcb.gov.br
As regras podem variar entre trabalhadores privados, servidores e beneficiários previdenciários. Por isso, não aplique automaticamente ao seu caso uma informação destinada a outro público.
Também diferencie empréstimo consignado de cartão consignado. No cartão, o desconto pode cobrir apenas parte da fatura, deixando saldo sujeito a pagamento adicional e possíveis encargos. bcb.gov.br
O Custo Efetivo Total, conhecido como CET, reúne os encargos e despesas da operação em uma taxa. O Banco Central recomenda observar esse indicador ao comparar propostas de consignado. bcb.gov.br
Uma taxa de juros anunciada não mostra necessariamente todos os custos. Confira os componentes apresentados no demonstrativo e pergunte sobre qualquer cobrança que não esteja clara.
Compare taxas na mesma periodicidade. Um percentual mensal não deve ser confrontado diretamente com outro anual como se ambos fossem equivalentes.
O CET ajuda na comparação, mas também avalie valores, prazos e condições. Uma operação com prazo maior pode gerar um desembolso total diferente, mesmo quando apresenta uma taxa aparentemente mais atraente.
Verifique o valor líquido que você receberá. Ele pode ser diferente do montante utilizado como base para calcular o financiamento, dependendo das despesas e das condições contratadas.
Peça que a proposta mostre separadamente o valor solicitado, o valor financiado e o dinheiro liberado. Assim, você consegue identificar o que está pagando além do recurso recebido.
Se o empréstimo substituir uma dívida anterior, confira quanto será destinado à liquidação e quanto ficará disponível.
Não considere uma promessa de dinheiro adicional como ganho. Esse valor também integra um compromisso financeiro. Para comparar ofertas, use operações que entreguem quantias semelhantes e esclareçam todas as destinações.
Uma prestação menor pode facilitar o orçamento mensal, mas não significa necessariamente que o empréstimo seja mais barato. O prazo precisa entrar na comparação.
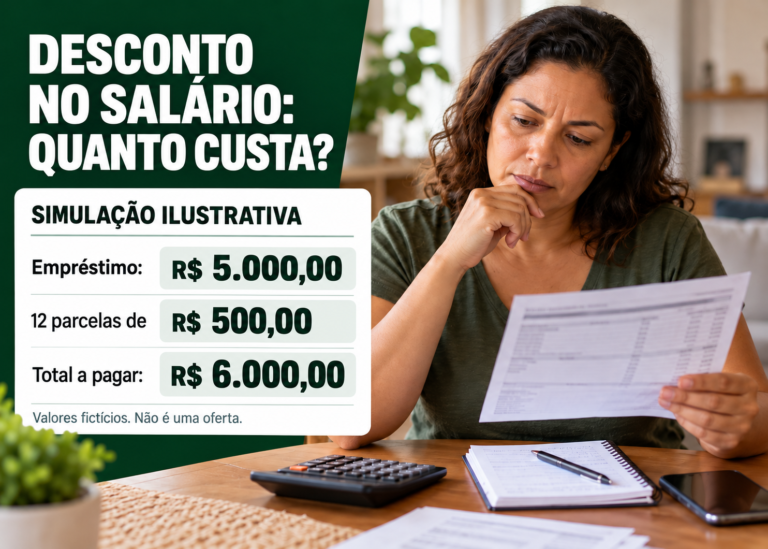
Imagine duas propostas fictícias para o mesmo valor líquido: doze parcelas de quinhentos reais ou vinte e quatro parcelas de trezentos e cinquenta reais.
A primeira soma seis mil reais. A segunda soma oito mil e quatrocentos reais. Nesse exemplo, a parcela menor resulta em pagamento total maior.
Essas contas não representam ofertas bancárias. Servem para mostrar por que quantidade de prestações e total a pagar devem acompanhar a análise da parcela, incluindo outras despesas eventualmente previstas.
Ao avaliar crédito com desconto folha, pergunte se a proposta inclui seguro, assistência ou algum outro produto. Identifique seu preço e sua participação no custo contratado.
Se houver seguro, leia cobertura, exclusões, prazo e regras de acionamento. Não presuma que qualquer perda de renda ou mudança no trabalho será coberta.
Pergunte se o produto é opcional e solicite comparação das condições quando isso for aplicável. Uma oferta agrupada precisa ser compreendida antes da assinatura.
Guarde os documentos e não aceite explicações vagas. A contratação deve deixar claro o que você está adquirindo, o que será cobrado e quais obrigações pertencem ao empréstimo ou aos serviços associados.
A margem consignável representa um limite para os descontos permitidos, conforme as regras aplicáveis. Ela não informa, sozinha, quanto você consegue pagar sem prejudicar despesas essenciais.
O Ministério do Trabalho informa margem de até trinta e cinco por cento para o Crédito do Trabalhador, observadas as condições de cálculo. Esse parâmetro não deve ser generalizado para qualquer modalidade. Ministério do Trabalho e Emprego
Antes de usar uma margem disponível, liste alimentação, moradia, transporte, saúde e compromissos existentes. Considere o dinheiro que restará depois da prestação.
Não trate o máximo autorizado como valor recomendado. Sua capacidade real pode ser menor, especialmente quando existem despesas familiares elevadas ou variações na renda.
Para trabalhadores privados, a mudança no vínculo merece atenção antes da contratação. O fim do emprego não deve ser interpretado como cancelamento automático da dívida.
No Crédito do Trabalhador, o Ministério do Trabalho informa que podem existir garantias escolhidas pelo contratante. Se restar saldo após sua utilização, há possibilidades de pagamento próprio, renegociação ou cobrança em vínculo posterior, conforme as condições aplicáveis.
No pedido de demissão, o órgão esclarece que a dívida permanece. Consulte as regras específicas e o contrato. Ministério do Trabalho e Emprego
Pergunte como seriam cobradas parcelas fora da folha. Entender esse cenário ajuda a avaliar o compromisso sem depender exclusivamente da permanência no emprego atual.
Uma oferta para reduzir a parcela pode envolver refinanciamento, prazo maior ou dinheiro adicional. Antes de aceitar, confira o saldo atual e a nova obrigação proposta.
Peça informações sobre parcelas restantes, total previsto e custos da nova operação. O dinheiro disponibilizado como complemento não deve esconder um aumento do endividamento.
Na portabilidade, consulte as condições para transferir a dívida e compare a proposta com seu contrato existente. Não confunda qualquer contratação nova com transferência formal.
O Banco Central orienta ler as informações sobre portabilidade antes de mudar o contrato de instituição. A decisão precisa considerar custos e consequências, além da prestação apresentada na publicidade. bcb.gov.br
Depois da contratação, confira o contracheque ou demonstrativo do benefício e compare o desconto com o valor contratado. Guarde contrato, comprovantes e protocolos.
Se aparecer uma cobrança desconhecida, procure os canais oficiais para esclarecer sua origem. Não aceite outra contratação como condição para investigar um desconto que você não reconhece.
Também acompanhe pagamentos quando houver alterações na renda ou no vínculo. Caso o desconto não aconteça, confirme com a instituição como cumprir a obrigação e evitar pagamentos duplicados.
Saber quanto falta pagar ajuda a avaliar propostas futuras e reconhecer divergências.
O Banco Central orienta não fazer pagamentos antecipados para obter empréstimo e não assinar propostas em branco. Confirme a instituição e use canais oficiais. bcb.gov.br
Solicite a proposta completa, leia os custos e teste a parcela no orçamento. Não compartilhe senhas com intermediários que prometam aprovação.
O crédito com desconto folha pode atender uma necessidade quando suas condições são compreendidas e o pagamento preserva a renda necessária. Escolha pelo custo total, pelo prazo e pela capacidade de cumprir o contrato, mantendo atenção ao dinheiro que sobrará para viver durante toda a dívida.