Crédito para comprar equipamentos: quais as opções?
Aviso: Este blog é apenas informativo e independente, sem vínculo com bancos ou fabricantes.
Não oferecemos financiamento nem garantimos aprovação; consulte as condições nos canais oficiais.
Uma máquina nova pode ampliar a produção, substituir um equipamento que vive quebrando ou permitir a prestação de um serviço diferente. Porém, quando o dinheiro disponível não cobre a compra, surge uma dúvida: qual modalidade de crédito escolher?
O financiamento de equipamentos é uma das alternativas, mas existem outras possibilidades, como empréstimo empresarial, parcelamento com fornecedor, arrendamento mercantil e consórcio. Cada opção envolve custos, exigências e formas diferentes de acesso ao bem.
Antes de contratar, vale entender se a compra resolve uma necessidade concreta e se as parcelas cabem no caixa. Ter mais capacidade produtiva não significa, automaticamente, vender mais ou obter lucro.
Defina qual problema o equipamento precisa resolver. Pode ser reduzir perdas, aumentar a velocidade de produção, melhorar a qualidade ou substituir uma ferramenta sem condições de uso.
Depois, compare modelos e peça orçamentos detalhados. Considere capacidade, consumo de energia, garantia, assistência técnica e disponibilidade de peças.
Um equipamento maior nem sempre é o mais adequado. Se ficar ocioso, continuará gerando despesas e parcelas sem entregar o resultado esperado.
Também avalie se o espaço comporta a instalação. Obras, treinamento, transporte e adaptações podem aumentar o investimento além do preço anunciado. Essa análise deve acontecer antes da escolha do crédito.
Nessa modalidade, o crédito tem uma finalidade determinada: adquirir o bem previsto na operação. O Banco Central diferencia o financiamento do empréstimo justamente pela destinação dos recursos. bcb.gov.br
A instituição pode solicitar orçamento, informações do fornecedor e documentos do comprador. Entrada, prazo, garantias e itens aceitos dependem da proposta e das regras da linha.
Pergunte se o financiamento de equipamentos aceita o modelo escolhido e se permite bens usados ou importados. Não presuma que qualquer máquina poderá ser incluída.
Leia também as condições da garantia. Caso o próprio bem esteja vinculado à operação, entenda as consequências de um eventual descumprimento do contrato.
O BNDES Finame oferece financiamento por intermédio de instituições financeiras credenciadas para aquisição de máquinas e equipamentos, entre outros bens elegíveis.
Na descrição oficial do produto, os itens devem ser novos, de fabricação nacional e credenciados pelo BNDES. Portanto, consultar o catálogo correspondente é uma etapa importante antes de avançar. financiamento de máquinas e equipamentos
Procure um agente financeiro participante e confirme o enquadramento do comprador e do equipamento. A existência da linha não significa que toda solicitação será aprovada.
Também não confunda credenciamento com certificação de qualidade. O BNDES esclarece que o cadastro do produto não representa responsabilidade do banco por seu desempenho técnico ou operacional. bndes.gov.br
O Cartão BNDES é destinado à aquisição de bens e serviços credenciados em seu portal. Máquinas e equipamentos aparecem entre os itens que podem ser financiados.
A página oficial inclui micro, pequenas e médias empresas e microempreendedores individuais entre os públicos que podem solicitar, respeitadas as condições aplicáveis. bndes.gov.br
Antes de contar com essa alternativa, confira os requisitos atuais, a disponibilidade no banco emissor e o cadastro do fornecedor e do produto.
Verifique o limite efetivamente aprovado e o custo da compra. Não trate a possibilidade de solicitar o cartão como confirmação de crédito disponível, nem suponha que todos os fornecedores participem.
Um empréstimo pode oferecer flexibilidade para utilizar os recursos conforme as condições contratadas. Isso permite avaliar a compra do equipamento junto de outras despesas necessárias ao projeto.
Entretanto, flexibilidade não significa custo menor. Compare a proposta com um financiamento específico e identifique quanto ficará comprometido no pagamento.
Se o dinheiro também cobrir instalação e estoque inicial, detalhe cada utilização. Misturar investimentos sem planejamento pode dificultar a compreensão do retorno esperado.
Evite contratar um valor maior apenas porque foi disponibilizado. O crédito precisa corresponder às necessidades identificadas e à capacidade de pagamento, preservando recursos para manter a operação diária do negócio.
No arrendamento mercantil, conhecido como leasing, uma instituição adquire o bem escolhido e permite seu uso mediante pagamentos previstos em contrato. Ao final, pode existir opção de compra.
O Banco Central apresenta essa modalidade como alternativa distinta do empréstimo e do financiamento. A propriedade e as condições de aquisição precisam ser compreendidas antes da assinatura. bcb.gov.br
Confira quem responde pela manutenção, pelos seguros e por outros custos. Pergunte também sobre devolução, encerramento antecipado e eventual valor necessário para exercer a compra.
Não compare apenas a prestação com a de um financiamento de equipamentos. Observe todos os pagamentos e o resultado previsto ao término do contrato.
O consórcio pode ser considerado quando a aquisição pode esperar e existe um grupo compatível com o bem pretendido. Ele não deve ser confundido com um empréstimo de liberação imediata.
Segundo o Banco Central, a contemplação acontece por sorteio ou lance, conforme as regras e a disponibilidade de recursos do grupo. Não existe garantia de contemplação imediata. bcb.gov.br
Além das parcelas, avalie taxa de administração, possíveis fundos, seguros e atualização dos valores. Leia as regras de utilização do crédito.
Se uma máquina é necessária para continuar trabalhando agora, depender de uma contemplação incerta pode prejudicar o planejamento. Considere a urgência antes de aderir.
Alguns fornecedores oferecem parcelamento próprio ou trabalham com instituições parceiras. Solicite o preço à vista e o valor total parcelado para identificar o custo da proposta.
Confira entrega, instalação, assistência e condições de cancelamento. A facilidade comercial não dispensa a leitura do contrato nem a verificação da identidade do vendedor.
A locação também merece comparação quando a necessidade é temporária ou o equipamento exige atualizações frequentes. Observe manutenção, limites de utilização e responsabilidades por danos.
Locação e leasing não são automaticamente equivalentes. Avalie o contrato concreto e compare o custo do uso com o investimento necessário para adquirir e manter o bem.
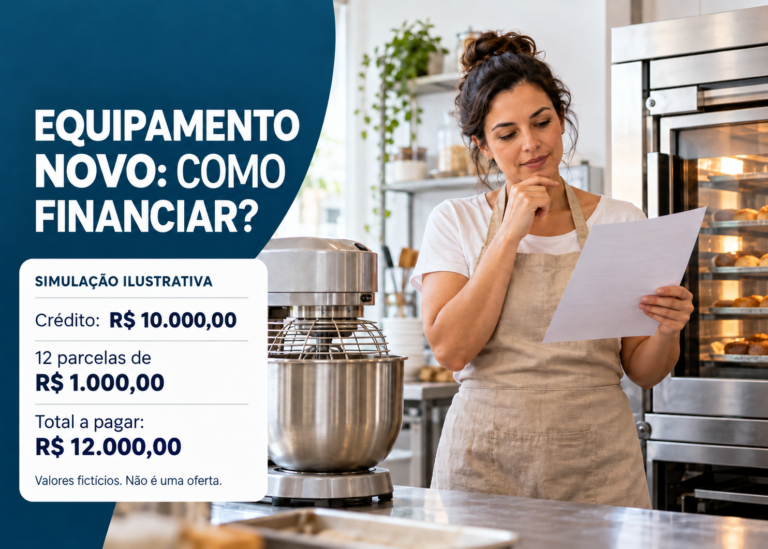
Ao avaliar operações de crédito, considere o Custo Efetivo Total, que reúne juros e outras despesas da contratação. Confira ainda entrada, parcelas, prazo e total a pagar. bcb.gov.br
Use propostas para o mesmo equipamento e valores semelhantes. Comparações entre compras diferentes podem esconder diferenças importantes.
Também preserve o capital de giro: dinheiro necessário para despesas como matéria-prima, salários, aluguel e contas da operação. Uma máquina financiada não elimina essas obrigações.
Faça uma projeção conservadora. Se as vendas demorarem a crescer, o negócio ainda conseguirá pagar? Inclua manutenção e períodos de menor movimento, sem contar com ganhos que ainda não aconteceram.
Organize os orçamentos e solicite propostas completas pelos canais oficiais. Anote os custos, as garantias, a data de acesso ao equipamento e as obrigações de cada alternativa.
A aprovação depende da análise e das condições da instituição. Não pague valores a desconhecidos que prometam assegurar a liberação de crédito.
O financiamento de equipamentos pode apoiar uma compra planejada, desde que o bem seja adequado e o compromisso preserve a continuidade do negócio. Escolha pela combinação entre necessidade concreta, custo e capacidade real de pagamento, considerando também a possibilidade de adiar a aquisição ou começar com uma solução menor.